

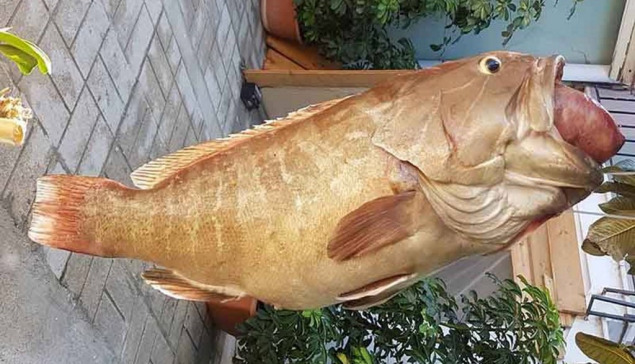

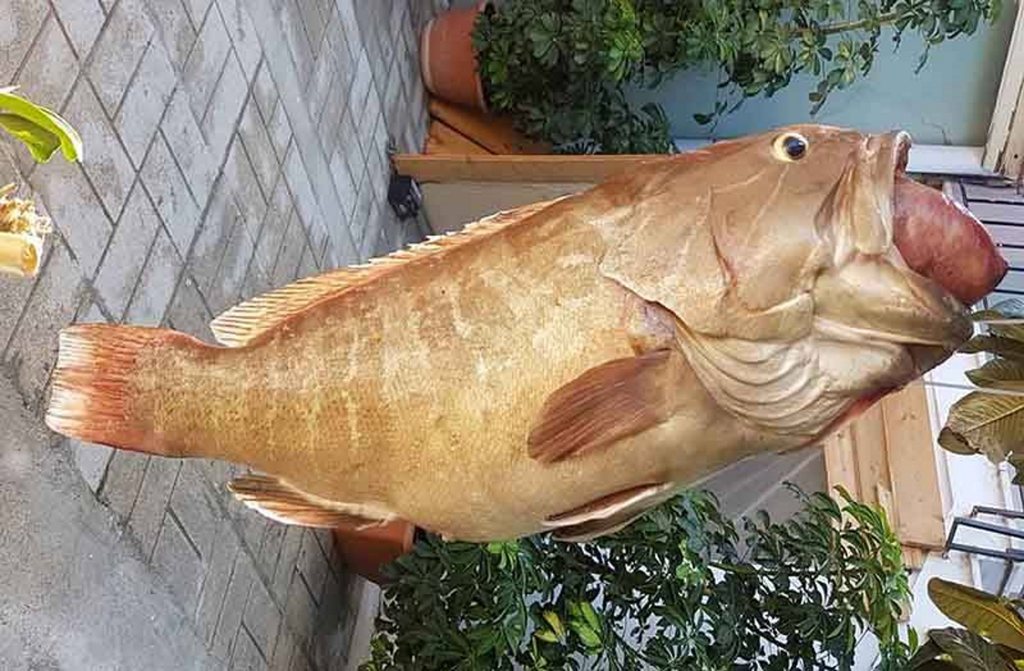
Μπορούν η νεκρική ακαμψία και η κατάσταση των ματιών ενός ψαριού να οδηγήσουν σε φορολογικό πρόστιμο; Σε μια ασυνήθιστη υπόθεση που έφτασε στη Διεύθυνση Επίλυσης Διαφορών , οι ελεγκτές θεώρησαν ότι 3,5 κιλά σφυρίδας παρέπεμπαν σε αγορά πιο πρόσφατη από εκείνη που εμφάνιζαν τα παραστατικά της επιχείρησης.
Η εκτίμηση αυτή οδήγησε σε πρόστιμο 500 ευρώ για αγορά αξίας μόλις 98 ευρώ , το οποίο τελικά ακυρώθηκε από τη ΔΕΔ λόγω ανεπαρκούς τεκμηρίωσης.
Η υπόθεση αφορά εταιρεία με έδρα την Αθήνα και υποκατάστημα στην Ερμούπολη της Σύρου. Κλιμάκιο της ΥΕΔΔΕ Αττικής πραγματοποίησε μερικό επιτόπιο έλεγχο για την εφαρμογή των Ελληνικών Λογιστικών Προτύπων και του Κώδικα Φορολογικής Διαδικασίας και προχώρησε σε ποσοτική καταμέτρηση των νωπών ψαριών που βρίσκονταν στο ψυγείο της επιχείρησης.
Ανάμεσα στα αλιεύματα βρέθηκαν 3,5 κιλά σφυρίδας, αξίας αγοράς 98 ευρώ. Από τιμολόγιο του προμηθευτή και το αντίστοιχο δελτίο αποστολής προέκυπτε αγορά 8,3 κιλών σφυρίδας στις 15 Ιουλίου 2024.
Οι ελεγκτές, ωστόσο, δεν αποδέχθηκαν ότι τα συγκεκριμένα παραστατικά κάλυπταν την ποσότητα που βρέθηκε στο ψυγείο. Έκριναν ότι τα χαρακτηριστικά των αλιευμάτων – η νεκρική ακαμψία, η κατάσταση των οφθαλμών και άλλα στοιχεία – παρέπεμπαν σε ιδιαίτερα πρόσφατη αγορά, νεότερη των επτά ημερών , και όχι στην αγορά της 15ης Ιουλίου.
Με βάση αυτή την εκτίμηση, ο έλεγχος θεώρησε ότι η επιχείρηση «δεν ζήτησε, δεν έλαβε και δεν εξέδωσε» το προβλεπόμενο φορολογικό στοιχείο αγοράς , κατά παράβαση των σχετικών διατάξεων των Ελληνικών Λογιστικών Προτύπων.
Ο έλεγχος είχε πραγματοποιηθεί στις 22 Ιουλίου 2024, στις 10 το βράδυ. Την ίδια ημέρα εκδόθηκαν Σημείωμα Διαπιστώσεων Ελέγχου – Κλήση προς ακρόαση και προσωρινός προσδιορισμός προστίμου 500 ευρώ.
Στις 31 Ιουλίου η εταιρεία υπέβαλε εγγράφως τις απόψεις της, αρνούμενη την παράβαση και προσκομίζοντας εκ νέου το τιμολόγιο και το δελτίο αποστολής. Υποστήριξε ότι τα 3,5 κιλά σφυρίδας αποτελούσαν μέρος της νόμιμης αγοράς των 8,3 κιλών και συνεπώς καλύπτονταν από τα συγκεκριμένα φορολογικά στοιχεία.
Στο σημείο αυτό υπάρχει μια ενδιαφέρουσα διαφοροποίηση στον ίδιο τον φάκελο της υπόθεσης. Στο ιστορικό που παρατίθεται στην απόφαση αναφέρεται ότι η υπεύθυνη της επιχείρησης επέδειξε τα παραστατικά κατά τον έλεγχο. Στους ισχυρισμούς της προσφυγής, όμως, η εταιρεία υποστηρίζει ότι δεν κατέστη δυνατό να επιδειχθούν άμεσα λόγω φόρτου εργασίας και ότι προσκομίστηκαν μεταγενέστερα με τις έγγραφες απόψεις της.
Σε κάθε περίπτωση, ο έλεγχος δεν αποδέχθηκε τις εξηγήσεις και παρέμεινε στις αρχικές του διαπιστώσεις. Ακολούθησε η έκθεση μερικού επιτόπιου ελέγχου της ΥΕΔΔΕ Αττικής, με ημερομηνία θεώρησης 31 Δεκεμβρίου 2024.
Σχεδόν ενάμιση χρόνο αργότερα, στις 21 Απριλίου 2026 , το ΚΕΦΟΔΕ Αττικής εξέδωσε την οριστική πράξη επιβολής προστίμου. Το ποσό ορίστηκε στα 500 ευρώ , βάσει του άρθρου 57 παρ. 5 του Κώδικα Φορολογικής Διαδικασίας, για μη έκδοση τίτλου κτήσης για αγορά αγαθών συνολικής αξίας 98 ευρώ. Η πράξη κοινοποιήθηκε στην εταιρεία στις 5 Μαΐου 2026.
Η επιχείρηση προσέφυγε στη Διεύθυνση Επίλυσης Διαφορών , προβάλλοντας δύο βασικούς ισχυρισμούς: ότι η παράβαση δεν είχε τελεστεί, καθώς τα ψάρια καλύπτονταν από τα παραστατικά αγοράς, και ότι η πράξη επιβολής προστίμου και οι διαπιστώσεις του ελέγχου δεν διέθεταν επαρκή αιτιολογία.
Η ΔΕΔ, εξετάζοντας τον φάκελο, στάθηκε ιδιαίτερα στον τρόπο με τον οποίο ο έλεγχος είχε καταλήξει στο συμπέρασμά του.
Από την έκθεση ελέγχου, όπως αναφέρει, δεν προέκυπτε ότι είχε διενεργηθεί «κλειστή αποθήκη» ή οποιαδήποτε άλλη διαδικασία πλήρους ελεγκτικής επαλήθευσης των αποθεμάτων της επιχείρησης , ώστε να τεκμηριωθεί με αντικειμενικό τρόπο ότι τα 3,5 κιλά σφυρίδας δεν προέρχονταν από την προηγούμενη νόμιμη αγορά.
Αντίθετα, το συμπέρασμα του ελέγχου βασίστηκε στην κατάσταση των αλιευμάτων και ειδικότερα στη νεκρική ακαμψία, στην κατάσταση των οφθαλμών και σε άλλα χαρακτηριστικά τους. Η ΔΕΔ επισημαίνει ότι δεν παρατέθηκαν περαιτέρω αντικειμενικά ή επιστημονικά στοιχεία που να θεμελιώνουν «με πληρότητα, σαφήνεια και επάρκεια» το συμπέρασμα ότι επρόκειτο για νεότερη αγορά.
Παράλληλα, σύμφωνα με την απόφαση, δεν αντικρούστηκαν ειδικά τα φορολογικά παραστατικά που είχε προσκομίσει η εταιρεία.
Η ΔΕΔ επικαλείται σχετικά τις διατάξεις των άρθρων 65 παρ. 3 και 76 του Κώδικα Φορολογικής Διαδικασίας και επισημαίνει ότι η Φορολογική Διοίκηση φέρει το βάρος να τεκμηριώνει τις ελεγκτικές της διαπιστώσεις με σαφή, ειδική και επαρκή αιτιολογία , στηριζόμενη σε συγκεκριμένα και αντικειμενικά στοιχεία του φακέλου.
Στη συγκεκριμένη περίπτωση έκρινε ότι η ελεγκτική κρίση για την απουσία του προβλεπόμενου φορολογικού στοιχείου δεν τεκμηριωνόταν επαρκώς και ότι η πράξη δεν διέθετε την απαιτούμενη ειδική και επαρκή αιτιολογία. Έκανε έτσι δεκτή την ενδικοφανή προσφυγή και ακύρωσε το πρόστιμο των 500 ευρώ.
Στην προσφυγή της, πάντως, η επιχείρηση είχε επικαλεστεί και ένα ακόμη περιστατικό από τον επιτόπιο έλεγχο. Όπως υποστήριξε, οι ελεγκτές δεν περιορίστηκαν στην καταμέτρηση των ψαριών στο ψυγείο, αλλά πραγματοποίησαν εκτεταμένο έλεγχο και στα σερβιρισμένα τραπέζια της επιχείρησης, χωρίς –κατά τους ισχυρισμούς της– να διαπιστωθεί οποιαδήποτε άλλη φορολογική παράβαση.
Πηγή: flamis.gr