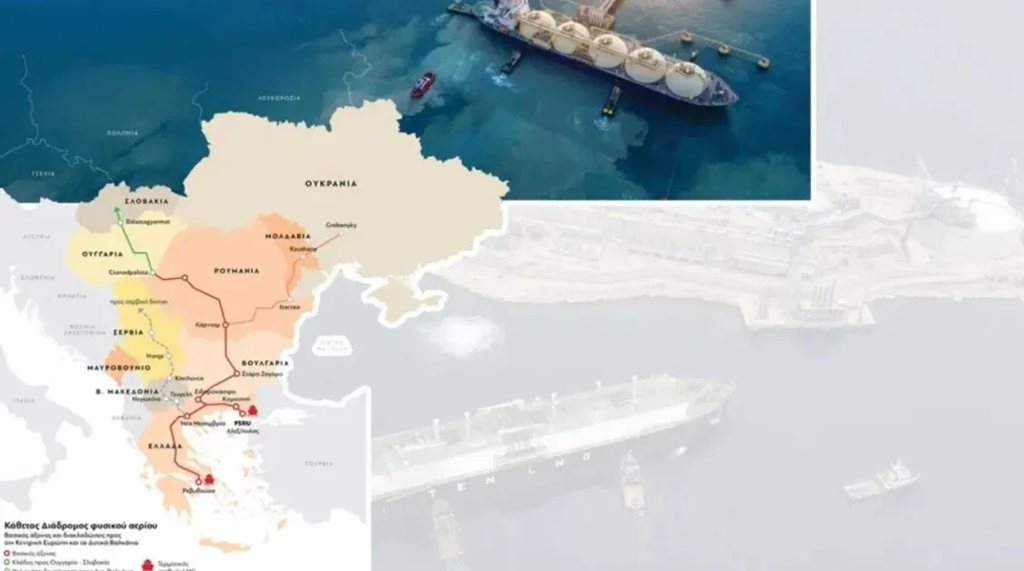
Η Ελλάδα διεκδικεί να αυξήσει το μερίδιό της στην ενεργειακή τροφοδοσία της Κεντρικής και Νοτιοανατολικής Ευρώπης, έχοντας ως βασικό της ατού τον Κάθετο Διάδρομο
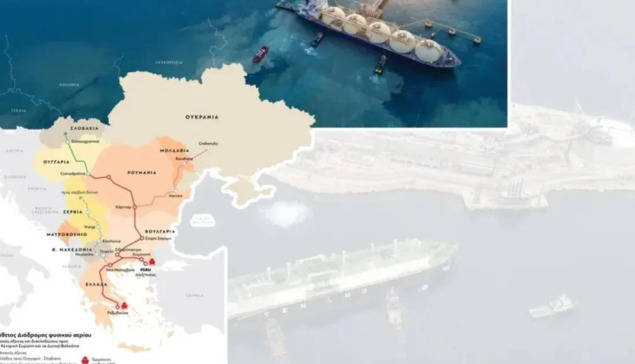
Οι υποδοµές της Ελλάδας σε αγωγούς και τερµατικά LNG, που επεκτείνονται και αποτελούν κοµβικό κοµµάτι του Κάθετου ∆ιαδρόµου Φυσικού Αερίου , καθώς και η διαφανής και απελευθερωµένη αγορά φυσικού αερίου, πλήρως ευθυγραµµισµένη µε τους κανόνες της ΕΕ (και εµφανίζουσα ταχεία ανάπτυξη), είναι τα βασικά ατού της Ελλάδας, καθώς διεκδικεί να αυξήσει το µερίδιό της στην ενεργειακή τροφοδοσία της Κεντρικής και Νοτιοανατολικής Ευρώπης µετά την επιδιωκόµενη πλήρη «αποχώρηση» του ρωσικού αερίου εντός του 2027.
Την ίδια στιγµή η χώρα µας (και ο Κάθετος ∆ιάδροµος) αντιµετωπίζει ισχυρό ανταγωνισµό από την Τουρκία, µε το εκτεταµένο δίκτυο υποδοµών, το διαφο ροποιηµένο χαρτοφυλάκιο προµήθειας και τη δυνατότητα πρόσµειξης αµερικα νικού LNG µε ρωσικό αέριο, την οποία ανέδειξε πρόσφατα ως µεγάλο κίνδυνο για τον Κάθετο ∆ιάδροµο ο επικεφαλής του Οµίλου AKTOR και της Atlantic SEE LNG, Αλέξανδρος Εξάρχου.
Κάθετος Διάδρομος: Ένα από τα βασικά ατού της Ελλάδας
Και η εικόνα περιπλέκεται ακόµα περισσότερο από το «διπλό ταµπλό» της Ρουµανίας, που αποτελεί βασικό κοµµάτι του παζλ του Κάθετου ∆ιαδρόµου και της µεταφοράς αερίου µη ρωσικής προέλευσης, κυρίως αµερικανικού LNG, µε αφετηρία την Ελλάδα προς τη Μολδαβία και την Ουκρανία (ανατολικός κλάδος) και προς την Ουγγαρία και τη Σλοβακία (δυτικός κλάδος). Ταυτόχρονα, όµως, προβάλλει ως αντίπαλος του εγχειρήµατος, καθώς επιδιώκει να καλύψει µέρος του κενού που θα αφήσει το ρωσικό αέριο στην περιοχή από την παραγωγή του εγχώριου κοιτά σµατος Neptun Deep στη Μαύρη Θάλασσα, που αναµένεται να µπει σε εµπορική λειτουργία το 2027.
Η ανάλυση της S&P Global Energy
Αυτήν τη µεγάλη εικόνα σκιαγραφεί η ανάλυση της S&P Global Energy, που κάνει λόγο για αγώνα δρόµου µεταξύ Ελλάδας και Τουρκίας για να προµηθεύσουν µε αέριο τη Νοτιοανατολική Ευρώπη» και αναδεικνύει τα ισχυρά χαρτιά της Ελλάδας -µε τον Κάθετο ∆ιάδροµο στο επίκεντρο-, αλλά και τον ανταγωνισµό που καλείται να αντιµετωπίσει. Όπως τόνισε στην παρουσίασή της η Άννα Γκαλτσόβα, διευθύντρια έρευνας φυσικού αερίου για την Ευρώπη, τη Μέση Ανατολή και την Αφρική, το µέγεθος της αγοράς που ανοίγει είναι πολύ σηµαντικό. Σύµφωνα µε την S&P Global Energy, ροές ρωσικού αερίου αγωγών της τάξης των 14 δισ. κυβικών µέτρων (bcm) τον χρόνο θα απαιτηθεί να αντικατασταθούν στην Κεντρική και Νοτιοανατολική Ευρώπη και διεκδικούνται από διαφορετικές πηγές και διαδροµές αερίου.
Το ισχυρό χαρτί της Ελλάδας
Σε αυτήν τη µάχη η Ελλάδα παίρνει θέση έχοντας ως ισχυρό χαρτί τον συνδυασµό της της απελευθερωµένης και µε στιβαρό ρυθμιστικό πλαίσιο αγοράς αερίου µε την εξαγωγική της δυναµική, που εξυπηρετείται από τις υποδοµές της, δηλαδή τα τερµατικά της Ρεβυθούσας και της Αλεξανδρούπολης, τον TAP και τις διασυνδέσεις µε τη Βουλγαρία. Η δυναµική αυτή αποτυπώθηκε και στην πρόσφατη έκθεση της Grant Thornton, που ανέδειξε την αύξηση 169% των εξαγωγών φυσικού αερίου από την Ελλάδα προς Βορρά στο εννεάµηνο του 2026 και τον µετασχηµατισµό της χώρας από περιφερειακό καταναλωτή αερίου σε λειτουργική περιφερειακή πύλη εισόδου. Αυτός ο ρόλος µπορεί να ενισχυθεί τα επόµενα χρόνια, καθιστώντας τον Κάθε το ∆ιάδροµο στρατηγικό πλεονέκτηµα για την Ελλάδα.
Η φιλοδοξία της Ελλάδας να αναδειχθεί σε κόμβο φυσικού αερίου
Στο ίδιο µήκος κύµατος κινείται και η S&P, που περιγράφει τη µετακίνηση της Ελλάδας από την περιφέρεια του συστήµατος ως αγορά στο τέλος µιας διαδροµής ρωσικού αερίου, σε σηµαντική πύλη διαµετακόµισης µη ρωσικού αερίου στην ευρύτερη περιοχή. Υπενθυµίζει, µάλιστα, ότι η φιλοδοξία της Ελλάδας να αναδειχθεί σε κόµβο φυσικού αερίου χρονολογείται από το 2009-2010 και τη δεύτερη µεγάλη ρωσοουκρανική κρίση φυσικού αερίου (όταν η σύγκρουση των δύο χωρών για τα τέλη διαµετακόµισης προκάλεσε διαταραχή στις ροές, επηρεάζοντας τη Βουλγαρία και την Ελλάδα). Εκείνη την περίοδο πρωτοέπεσε στο τραπέζι η ιδέα για το FSRU της Αλεξανδρούπολης (µε την τελική επενδυτική απόφαση να λαµβάνεται 10 χρόνια αργότερα). Ακολούθησε η θέση σε λειτουργία του ∆ιαδριατικού Αγωγού ΤΑP το 2021 και του ελληνοβουλγαρικού αγωγού IGB το 2022, ενώ η ανάπτυξη των φυσικών υποδοµών πλαισιώθηκε και από την ενεργοποίηση του Βάθρου Εµπορίας Φυσικού Αερίου στο Χρηµατιστήριο Ενέργειας το 2022.
Μετασχηματισμός της αγοράς αερίου της Ελλάδας από το 2027 και μετά
Όπως υποστήριξε η κυρία Γκαλτσόβα, η αγορά αερίου της Ελλάδας θα µετασχηµατιστεί από το 2027 και µετά, καθώς η λήξη των µακροπρόθεσµων συµβολαίων ρωσικού αερίου θα δηµιουργήσει προϋπο θέσεις περαιτέρω αύξησης της συναλλακτικής δραστηριότητας στο Βάθρο Εµπορίας Φυσικού Αερίου του Ελληνικού Χρηµατιστηρίου Ενέργειας (ΕΧΕ), που έχει τα φόντα να αναδειχθεί σε σηµείο αναφοράς, δίνοντας τον τόνο για τις τιµές του αερίου για ολόκληρη την περιοχή της Κεντρικής και Νοτιοανατολικής Ευρώπης. Στο πλαίσιο αυτό, έχει τη σηµασία του το ότι από την αρχή του έτους οι όγκοι συναλλαγών στο Βάθρο Εµπορίας κινούνταν µε ρυθµό 30% υψηλότερο σε σχέση µε το 2026.
Σύµφωνα πάντα µε τον διεθνή οίκο, το βασικό µειονέκτηµα του ελληνικού Κάθετου ∆ιαδρόµου βρίσκεται στη συσσώρευση χρεώσεων κατά τη διέλευση του αερίου από διαδοχικά δίκτυα, φαινόµενο γνωστό ως «pancaking» στην αργκό του φυσικού αερίου. Όσο µεγαλύτερη είναι η απόσταση µέχρι τον αγοραστή και όσο περισσότερα τα σύνορα που διασχίζει το καύσιµο τόσο δυσκολότερο γίνεται να διατηρηθεί η ανταγωνιστικότητά του. Το crash test της S&P µεταξύ εναλλακτικών διαδροµών για παράδοση αερίου στην Ουγγαρία (που λόγω του µεγέθους της χαρακτηρίζεται ως αγορά-τρόπαιο τόσο για τη Ελλάδα όσο και για την Τουρκία και τη Ρουµανία) αποτυπώνει καθαρά τις αποκλίσεις.
Το κόστος μεταφοράς ρουμανικού φυσικού αερίου από τη Μαύρη Θάλασσα
Για το έτος φυσικού αερίου 2026-27, το κόστος µεταφοράς ρουµανικού αερίου από τη Μαύρη Θάλασσα υπολογίζεται στα 2,27 ευρώ ανά µεγαβατώρα. Το κόστος στη διαδροµή µέσω TurkStream, Βουλγαρίας και Σερβίας (που αφορά σε ρωσικό αέριο) εκτιµάται στα 3,04 ευρώ/MWh. Για LNG από τη Ρεβυθούσα, µέσω Βουλγαρίας και Ρουµανίας, το αντίστοιχο κόστος φτάνει στα 4,43 ευρώ ανά µεγαβατώρα. Από την Αλεξανδρούπολη µέσω του δικτύου του ∆ΕΣΦΑ υπολογίζεται στα 5,85 ευρώ, ενώ µέσω IGB, Βουλγαρίας και Ρουµανίας ανεβαίνει στα 7,51 ευρώ.
Τα στοιχεία αυτά δείχνουν γιατί ο συντονισµός των ∆ιαχειριστών Συστηµάτων Φυσικού Αερίου και η τιµολογιακή πολιτική αποτελούν κρίσιµους παράγοντες για τον Κάθετο ∆ιάδροµο. Κάτι που υπογράµµισε και ο κ. Εξάρχου σε πρόσφατη συνέντευξή του στο S&P Global Energy, όπου δήλωσε ότι η συµφωνία (του περασµένου Μαρτίου) µεταξύ των ∆ιαχειριστών και της Επιτροπής ήταν σημαντική, ωστόσο δεν επαρκεί και «πρέπει να γίνουν περισσότερα», όπως χαρακτηριστικά είπε.
Τα υπέρ και τα κατά της Τουρκίας
«Ακτινογραφώντας» τα υπέρ και τα κατά της Τουρκίας, η S&P αξιολογεί ως πλεονεκτήµατα τη γεωγραφική της θέση ανάµεσα σε βασικές χώρες παραγωγής αερίου, το εκτεταµένο δίκτυο αγωγών και τις υποδοµές εισαγωγής LNG. Όπως είπε η κυρία Γκαλτσόβα, η Άγκυρα µπορεί να συνδυάσει προµήθειες από διαφορετικές πηγές µε την αυξανόµενη εγχώρια παρα γωγή, δηµιουργώντας περιθώριο και για επανεξαγωγές. Το τουρκικό σύστηµα έχει πρόσβαση σε αέριο αγωγών από τη Ρω σία, το Αζερµπαϊτζάν και το Ιράν, καθώς και στη διεθνή αγορά LNG. Παράλληλα, η επέκταση των εγκαταστάσεων επαναεριοποίησης και αποθήκευσης LNG (η Tουρκία έχει 5 FSRU και σχεδιάζει ένα ακόµα) ενισχύει την ευελιξία του, επιτρέποντας την αντιµετώπιση των µεγάλων εποχικών διακυµάνσεων της κατανάλωσης. Η δυνατότητα επιλογής µεταξύ διαφορετικών πηγών µπορεί να λειτουργήσει υποστηρικτικά και στην προσπάθεια διαµόρφωσης ανταγωνιστικού εξαγωγικού χαρτοφυλακίου.
Το αδύναμο σημείο της Τουρκίας
Στον αντίποδα, αδύναµο σηµείο της Τουρκίας είναι η περιορισµένη διαφάνεια της αγοράς της και η ανάγκη να τεκµηριώνει ότι οι ποσότητες αερίου που θα εξάγει στην ΕΕ και µετά δεν είναι ρωσικής προέλευσης. Τούτων λεχθέντων, η S&P αναδεικνύει ως καθοριστικό παράγοντα την αυστηρότητα εφαρµογής των ελέγχων προέλευσης του αερίου στα σύνορα Τουρκίας – Βουλγαρίας. Την ίδια στιγµή, στην αξιολόγηση των κόµβων εµπορίας φυσικού αερίου που επικαλείται ο διεθνής οίκος, η Τουρκία βρίσκεται στην τελευταία θέση µεταξύ των έντεκα αγορών που συγκρίνονται, µε αισθητή απόσταση από την Ελλάδα.
Ενδιαφέρουσα παράμετρος
Ενδιαφέρουσα παράµετρος της «τουρκικής εξίσωσης» είναι το µεγάλο µέγεθος της εγχώριας αγοράς, που αποτελεί ταυτόχρονα πηγή ισχύος και περιορισµό για τις εξαγωγικές φιλοδοξίες της γειτονικής χώρας . Η αυξανόµενη κατανάλωση απαιτεί πρόσθετες προµήθειες, πριν να διαµορ φωθούν σταθερά διαθέσιµες ποσότητες για πώληση στην Ευρώπη. Η S&P υπολογίζει ότι το κενό µεταξύ της ζήτησης και της κάλυψής της από την εγχώρια παραγωγή και τις µακροπρόθεσµες συµβάσεις ανέρχεται κατά µέσο όρο σε περίπου 15 δισ. κυβικά µέτρα ετησίως την επόµενη πενταετία. Η ανάλυση θεωρεί σηµαντική την υπογραφή νέων συµβάσεων της κρατικής εταιρείας αερίου της Τουρκίας BOTAŞ µε τη Ρωσία, για παρόµοιες ποσότητες, και µε το Ιράν, ενδεχοµένως για µικρότερους όγκους. Οι όροι αυτών των συµφωνιών θα επηρεάσουν το κόστος του τουρκικού µείγµατος και, κατ’ επέκταση, την ανταγωνιστικότητά των εξαγωγών.
Δημοσιεύτηκε στην Απογευματινή
Πηγή: patrisnews.com